专注高性能计算领域资讯
2025年,西安交通大学经济与金融学院博士生马雨菡与导师张飞鹏教授、香港浸会大学Heng Peng教授合作完成的研究成果,被计量经济学与统计学国际权威期刊《Journal of Business & Economic Statistics》正式接收。这项研究聚焦在线性预测回归框架下,提出了一种新的条件期望在险价值(Conditional Expectile-based Value-at-R […]
一、全国唯一的计算金融专业 2019年上半年,哈尔滨工业大学经管学院获批设立计算金融专业,成为全国唯一一所承办此专业的高校。这个专业并非传统金融学的简单变体,而是教育部2018年审批新增的交叉学科——管理科学与工程国家重点学科打底,课程表里既有金融随机过程分析,也有量化策略开发与程序化交易,还有人工智能与机器学习。 近五年来,这个专业发表的SCI和SSCI论文已经超过100篇,承担国家级项目近20 […]
——UltraLAB超频工作站实测:日终风险汇总与信用估值调整计算,从批量排队到即时出表 一、风险管理部的算力黑洞 银行、券商、保险资管的风险管理部门,每天日终都要面对一批”算不动”的任务: 这些计算不是交易时段的实时报价,而是日终批量作业或月度监管报送前的重计算。一台机器算不完,就得排队等机房;算错了重来,报表就赶不上截止时间。 某头部券商风险管理部的朋友跟我吐槽: […]
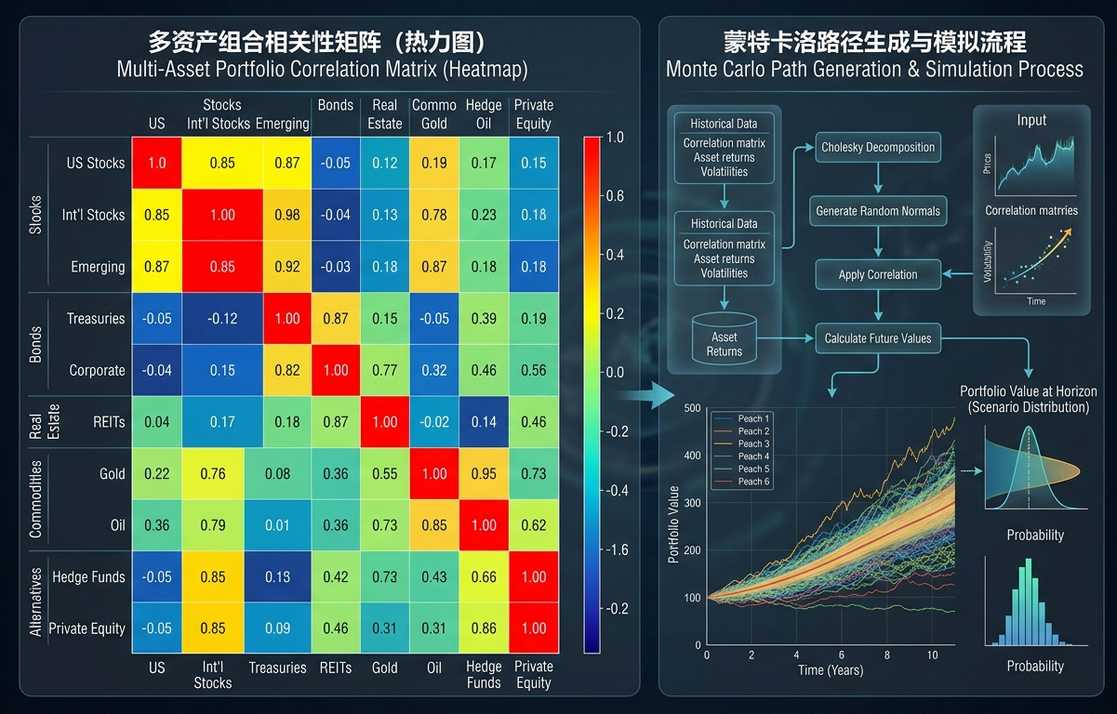
最近看到一个挺有意思的开源项目——Fincept Terminal,一个想把Bloomberg、Wind这种封闭金融终端彻底打破的开放生态。它想做基础的投资分析、技术指标计算、回测功能、情绪分析,甚至还有20多位传奇投资大师的AI Agent。说实话,野心不小。 但看完之后我就在想一个问题:这些金融计算背后的算力需求到底是什么样的?一个个人量化爱好者想做蒙特卡洛模拟,和一家私募风控部门跑全市场风险 […]
精选行业动态 + 全网热点,不遗漏关键信息